

APAY E-wallet

- 99.00 Recensioni
- 4,1
- Download
- 100.000+
La nostra opinione su APAY E-wallet da Appgk
Quando provo un’app finanziaria, la prima cosa che osservo non è soltanto quanto sia ordinata la schermata iniziale, ma quanto rimanga comprensibile quando mi trovo fuori casa, con poco tempo e una connessione non perfetta. APAY E-wallet mi interessa proprio per questo: è un portafoglio digitale pensato per movimentare il denaro dallo smartphone, senza trasformare ogni operazione in una procedura complicata. L’app è gratuita, appartiene alla categoria della finanza ed è sviluppata da ADMIRAL PAY ISTITUTO DI PAGAMENTO SRL.
Nell’uso quotidiano la considero una soluzione più adatta a chi vuole concentrare le proprie operazioni di pagamento in un ambiente mobile che a chi cerca un’app bancaria completa, piena di strumenti di risparmio, investimenti o gestione avanzata del conto. La promessa di poter muovere il denaro comodamente e in sicurezza è interessante, ma la comodità reale dipende anche dalla rete disponibile, dalla chiarezza dei passaggi e dalla possibilità di recuperare rapidamente un’operazione interrotta.
Come cambia l’esperienza quando la connessione non è ideale
Il punto più importante da tenere presente è che un portafoglio elettronico vive a stretto contatto con la connettività. Quando apro APAY E-wallet in casa o sotto una buona rete mobile, posso concentrarmi sull’operazione da svolgere. In viaggio, dentro un edificio con segnale debole o durante un momento di congestione della rete, invece, ogni caricamento può diventare più lento e la differenza tra una richiesta inviata e una richiesta ancora in attesa diventa fondamentale.
Per questo io eviterei di iniziare un movimento di denaro proprio mentre sto entrando in cassa, soprattutto se ho una connessione instabile. Preferisco aprire l’app qualche minuto prima, controllare che l’accesso funzioni e preparare con calma i dati necessari. È un’abitudine semplice, ma riduce il rischio di premere più volte sullo stesso comando quando la schermata sembra non reagire.
I migliori aspetti di APAY E-wallet
Aspetti da tenere a mente su APAY E-wallet
Non considererei l’app uno strumento da usare contando su un funzionamento completamente indipendente dalla rete. Un portafoglio digitale deve verificare informazioni e autorizzare operazioni, quindi la disponibilità di una connessione affidabile fa parte dell’esperienza pratica. Se so di dover pagare in una zona con copertura incerta, tengo pronto un metodo alternativo. Non è una bocciatura: è il modo più prudente di usare qualsiasi servizio finanziario mobile.
La valutazione media è di 4,1, con oltre duecento valutazioni, un segnale che l’app ha trovato un pubblico interessato, anche se non la leggerei come una garanzia che ogni esperienza sia identica. In un’app di questo tipo contano molto il telefono utilizzato, la qualità della rete, il metodo di autenticazione e il tipo di operazione che si sta cercando di completare.
Notizie e approfondimenti su APAY E-wallet

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Il caso concreto che chiarisce meglio il suo valore
Immagino una situazione comune: sono fuori casa, devo spostare denaro rapidamente e non voglio accedere all’home banking tradizionale dal browser. Con APAY E-wallet posso avere un punto di accesso dedicato sul telefono, più naturale da consultare mentre mi muovo. Il vantaggio non è soltanto evitare il computer; è ridurre il numero di passaggi mentali tra l’esigenza e l’azione.
La differenza si nota soprattutto quando uso lo smartphone come strumento principale. Un’app dedicata tende a essere più adatta a una consultazione breve: controllo la situazione, scelgo l’operazione e verifico l’esito. Per me questo è più pratico rispetto a un sito mobile che richiede di ricordare ogni volta dove si trovano le funzioni o che può risultare scomodo su uno schermo piccolo.
Non vuoi leggere la recensione completa?
Al tempo stesso, non confonderei la rapidità dell’accesso con la velocità effettiva di ogni movimento. La rete può rallentare il caricamento, mentre la verifica dell’operazione può richiedere attenzione e conferme. Se l’obiettivo è fare molte operazioni finanziarie diverse, il portafoglio può risultare meno completo di un’app bancaria tradizionale. Se invece voglio gestire il denaro in modo essenziale dal telefono, la sua impostazione è più centrata.
Uso in mobilità: il telefono è comodo, ma va preparato
Il mio consiglio è di non aspettare il momento più scomodo per capire come si comporta l’app. La prima configurazione la farei in un ambiente tranquillo, con una rete stabile e il telefono aggiornato. In questo modo posso familiarizzare con l’accesso e con il percorso delle operazioni senza la pressione di una fila, di un taxi o di una batteria quasi scarica.
Screenshot
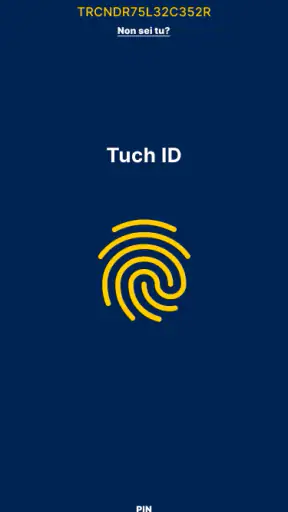
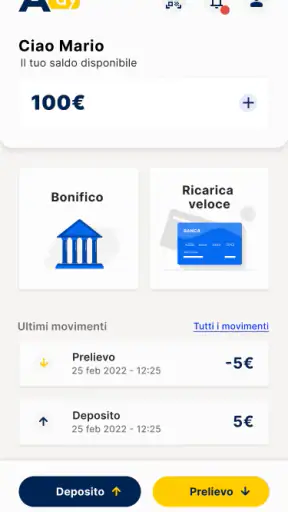
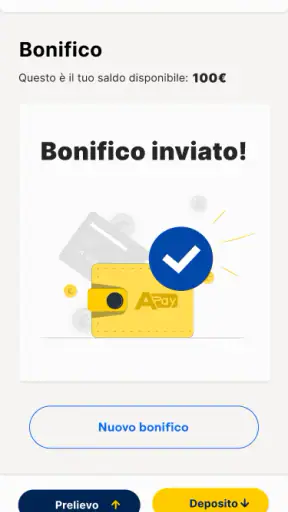
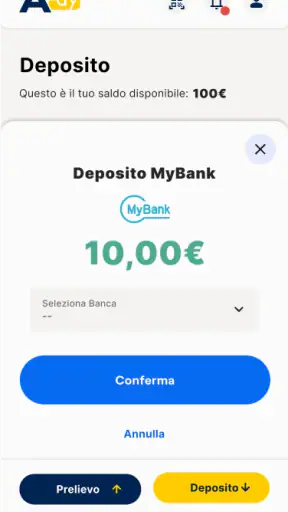
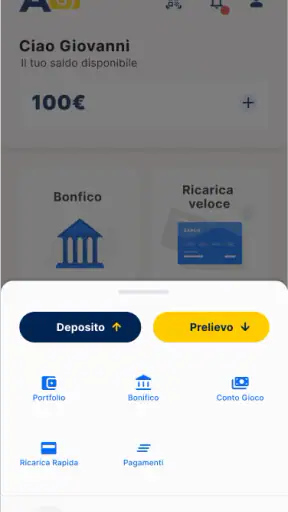
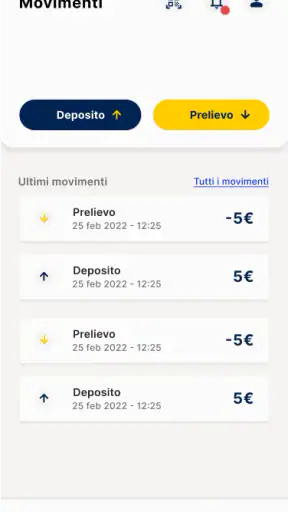
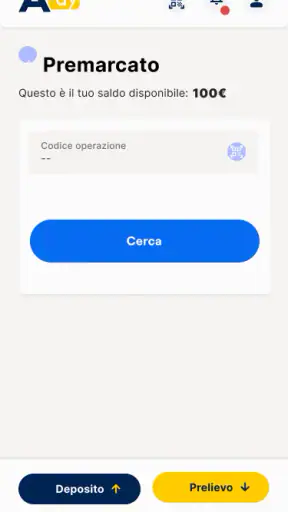
Quando sono in movimento, controllo sempre che il dispositivo abbia sufficiente autonomia e che la connessione dati sia attiva. Sembra banale, ma un portafoglio digitale diventa poco utile se il telefono si spegne proprio durante una verifica. Non lascerei inoltre l’app aperta inutilmente in luoghi pubblici: la comodità del mobile va accompagnata da attenzione fisica al dispositivo e alla schermata.
Un altro aspetto pratico riguarda la leggibilità. Su uno schermo piccolo è facile confondere una cifra, un destinatario o un’azione di conferma. Io rallenterei volontariamente prima dell’ultimo passaggio, rileggendo l’importo e la destinazione. In un’app finanziaria, questa pausa vale più di qualche secondo risparmiato.
La classificazione PEGI 3 comunica che l’app è adatta a un pubblico molto ampio dal punto di vista dell’età dei contenuti, ma questo non significa che un minore debba gestire autonomamente il denaro. La parte davvero importante è la responsabilità dell’utente e il controllo del dispositivo, non il semplice fatto che l’app sia utilizzabile senza contenuti inadatti.
Quando qualcosa si interrompe: evitare il doppio invio
La situazione più delicata non è necessariamente un errore evidente, ma una schermata che resta ferma dopo aver confermato un’operazione. In quel caso non ripeterei subito il comando. Prima controllerei se l’app ha aggiornato lo stato, se è arrivata una conferma e se il saldo o la cronologia mostrano un cambiamento. Premere nuovamente senza verificare può creare confusione e, in alcuni casi, portare a ripetere un’azione che era già stata presa in carico.
Se la connessione cade prima della conferma finale, distinguerei mentalmente questa situazione da una caduta subito dopo la conferma. Nel primo caso potrei essere ancora nella fase di preparazione; nel secondo, l’operazione potrebbe essere stata inviata anche se la risposta non è comparsa immediatamente. Questa distinzione è uno dei consigli più utili che posso dare a chi usa un e-wallet: una schermata bloccata non equivale automaticamente a un’operazione fallita.
In caso di dubbio, chiuderei l’app soltanto dopo aver annotato mentalmente l’ora e il tipo di movimento, poi la riaprirei quando la rete è tornata stabile. Eviterei di cancellare dati o modificare impostazioni alla cieca. Per un problema finanziario, è meglio procedere con ordine: controllare lo stato, conservare eventuali messaggi mostrati e rivolgersi all’assistenza ufficiale se la situazione resta ambigua.
Questo è anche il limite di un’esperienza mobile molto concentrata sulla rapidità: quando tutto va bene, il percorso è comodo; quando qualcosa si interrompe, l’utente deve sapere come comportarsi. Non è una funzione spettacolare da vedere, ma è una competenza concreta che rende l’uso più sicuro.
Consumo dati e attenzione ai momenti di sincronizzazione
Per un’app finanziaria non mi preoccupa tanto il consumo di dati di una singola consultazione quanto la possibilità di trovarmi senza rete proprio quando devo verificare un’operazione. Per questo uso APAY E-wallet soprattutto quando ho una connessione affidabile e non apro ripetutamente le schermate solo per controllare se qualcosa è cambiato.
Se utilizzo una rete mobile limitata, preferisco concentrare le operazioni in pochi momenti: apro l’app, verifico la situazione, eseguo ciò che mi serve e controllo l’esito prima di uscire. Questo non significa rinunciare alla comodità, ma evitare aggiornamenti ripetuti e aperture casuali che non aggiungono informazioni utili.
Le reti Wi-Fi pubbliche meritano cautela. Non inserirei dati finanziari con leggerezza su una rete che non conosco e non lascerei il telefono sbloccato mentre mi allontano. La sicurezza di un portafoglio non dipende soltanto dal nome dell’app o dal fatto che il servizio sia dedicato al denaro: dipende anche dal comportamento dell’utente, dal blocco del dispositivo e dalla capacità di riconoscere richieste insolite.
La versione attuale indicata per l’app è 2026.07.29.01 e il requisito minimo è Android 7.0. Questo rende l’app accessibile anche a dispositivi non recentissimi, ma io controllerei comunque che il telefono riceva ancora aggiornamenti di sistema e che funzioni senza rallentamenti. Un dispositivo molto datato può rendere più scomode le attese o i passaggi di autenticazione, indipendentemente dall’applicazione.
Per chi è una scelta sensata e per chi guarderei altrove
La consiglierei a chi cerca un e-wallet per gestire il denaro dallo smartphone, vuole evitare il browser e preferisce un’esperienza focalizzata sulle operazioni essenziali. È adatta anche a chi si sposta spesso e desidera avere un punto di accesso mobile, purché accetti di dipendere da una connessione funzionante e mantenga un metodo di riserva per le emergenze.
La prenderei invece con più cautela se il mio obiettivo fosse gestire nello stesso posto investimenti, prestiti, analisi dettagliate delle spese, prodotti bancari complessi o funzioni finanziarie molto articolate. In quel caso un’app bancaria completa potrebbe offrire una visione più ampia. Se faccio pochissime operazioni digitali e preferisco parlare con una filiale o usare strumenti fisici, un portafoglio mobile aggiungerebbe probabilmente più gestione che valore.
Rispetto a un conto bancario usato dal browser, APAY E-wallet punta sulla praticità del telefono e su un percorso più diretto. Rispetto a un’app bancaria completa, può essere percepita come più specializzata e meno dispersiva, ma anche meno adatta a chi vuole controllare ogni aspetto della propria situazione finanziaria. La scelta dipende quindi dal ruolo che voglio assegnarle: strumento principale oppure portafoglio digitale complementare.
La presenza di oltre centomila installazioni mostra che non si tratta di una soluzione sconosciuta, mentre il prezzo gratuito elimina una barriera iniziale importante. Io la installerei senza aspettarmi che il costo nullo significhi assenza di responsabilità: prima di usarla davvero, leggerei con attenzione le schermate di conferma e le condizioni mostrate durante le operazioni.
Il mio giudizio dopo averne osservato il funzionamento quotidiano
Quello che apprezzo di più è l’idea di avere uno strumento dedicato alla movimentazione del denaro, accessibile dal dispositivo che porto già con me. L’esperienza è particolarmente convincente quando ho una buona connessione, so esattamente cosa devo fare e non cerco nell’app funzioni che appartengono a una banca completa.
La parte che richiede più disciplina è la gestione degli imprevisti. Una connessione instabile, un caricamento lento o una conferma non visualizzata possono spingermi a ripetere un’azione troppo presto. Per questo considero essenziale verificare sempre lo stato dell’operazione e non usare l’app in modo frettoloso soltanto perché è sul telefono.
Il fatto che sia gratuita e compatibile con Android 7.0 la rende facile da prendere in considerazione, ma la compatibilità tecnica non sostituisce una valutazione personale: devo chiedermi se le sue funzioni corrispondono davvero alle mie necessità e se posso usarla in luoghi dove dispongo di una rete affidabile. Per un uso semplice e mobile, il bilanciamento è buono; per una gestione finanziaria completa, sceglierei uno strumento più ampio.
In conclusione, APAY E-wallet mi sembra una scelta concreta per chi vuole muovere il denaro dal telefono con un approccio diretto. La raccomando soprattutto a chi è disposto a preparare il dispositivo, controllare ogni conferma e mantenere un’alternativa quando la connettività non collabora. Il mio verdetto sulla connessione è chiaro: l’app può essere comoda nella vita quotidiana, ma dà il meglio quando la rete è stabile e l’utente non confonde la rapidità dell’interfaccia con l’assenza di controlli.
Domande frequenti su APAY E-wallet
Che cos’è APAY E-wallet e a cosa serve?
APAY E-wallet è un portafoglio digitale pensato per gestire pagamenti e operazioni finanziarie direttamente dallo smartphone. Dopo l’installazione, l’app può consentire di conservare e utilizzare fondi digitali, effettuare trasferimenti o pagare servizi, a seconda delle funzioni disponibili nella propria area. Prima di usarla, è consigliabile verificare nell’applicazione quali valute, metodi di pagamento e servizi siano effettivamente supportati.
APAY E-wallet è sicuro da utilizzare?
La sicurezza dipende sia dalle protezioni integrate nell’app sia dal comportamento dell’utente. Durante la configurazione, APAY E-wallet può richiedere verifiche dell’identità, un PIN, una password o sistemi biometrici, come impronta digitale e riconoscimento del volto. È importante scaricare l’app solo da fonti ufficiali, mantenere aggiornato il dispositivo, non condividere codici personali e controllare con attenzione ogni richiesta di pagamento o trasferimento.
È necessario verificare la propria identità per usare APAY E-wallet?
La verifica dell’identità può essere richiesta in base alle funzioni utilizzate, al Paese di residenza, ai limiti operativi e alle normative applicabili ai servizi finanziari. Per alcune operazioni potrebbe essere sufficiente creare un account, mentre per aumentare i limiti o accedere a determinate funzioni potrebbero servire dati personali e documenti. Prima della registrazione, è utile consultare nell’app i requisiti aggiornati e l’informativa sulla privacy.
APAY E-wallet applica commissioni per pagamenti e trasferimenti?
Le eventuali commissioni possono variare in base al tipo di operazione, al metodo di ricarica, alla valuta utilizzata, al Paese e al destinatario. Alcune transazioni potrebbero essere gratuite, mentre altre potrebbero prevedere costi fissi, percentuali o spese di conversione. Prima di confermare un’operazione, controllare sempre il riepilogo mostrato dall’app, verificando importo finale, tasso di cambio e costi aggiuntivi.
Cosa fare se perdo il telefono o non riesco più ad accedere all’account?
In caso di smarrimento o furto dello smartphone, è consigliabile proteggere immediatamente l’account cambiando le credenziali, bloccando eventuali carte o strumenti collegati e contattando l’assistenza ufficiale di APAY E-wallet. Non bisogna comunicare a terzi PIN, password, codici temporanei o frasi di recupero. Se l’accesso viene perso, utilizzare esclusivamente le procedure ufficiali di recupero, evitando link ricevuti tramite messaggi sospetti o email non verificate.











